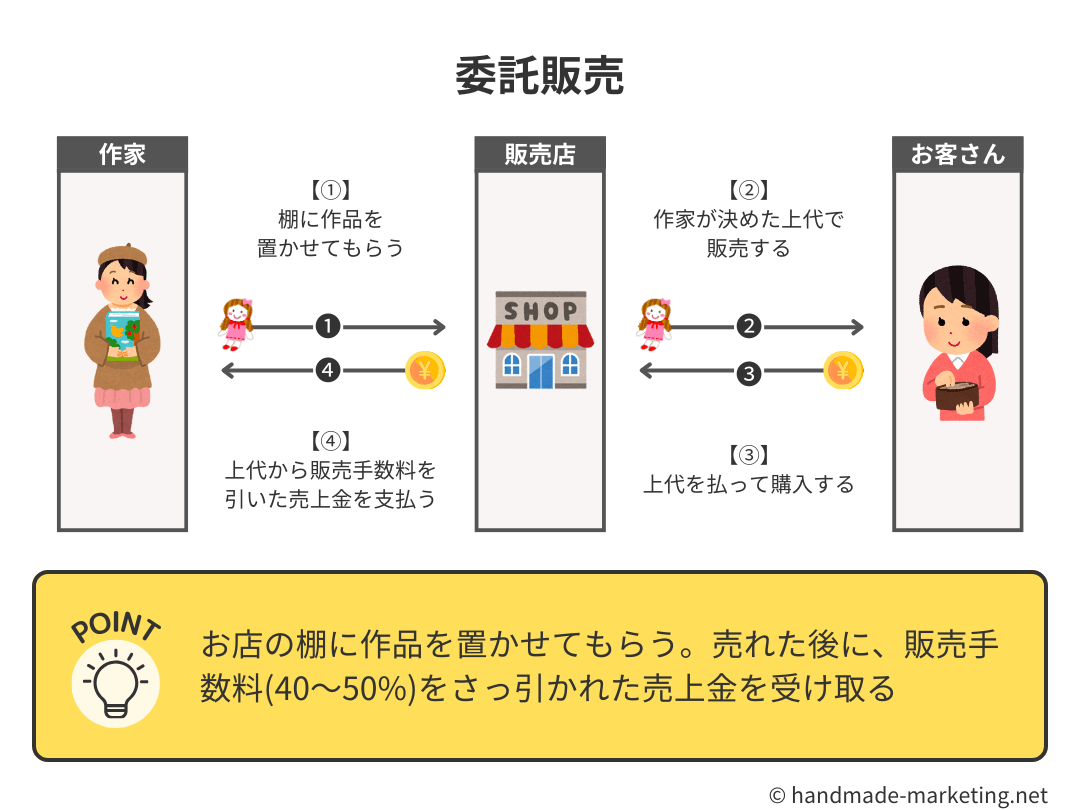
ネット上の簡易的な解説記事では、「委託販売は売れた金額から手数料を引いて入金されるだけなので、手数料分を引いた差額だけを売上計上すればよい」といった乱暴な記述が散見されます。しかし、これは税務調査や適正な財務管理の観点から見て極めて危険な誤認です。
委託販売の勘定科目と仕訳処理(総額処理 vs 純額処理)
委託販売の会計処理には、大きく分けて「総額処理」と「純額処理」の2種類が存在します。
例えば、委託者が定価10,000円(消費税10%込みで11,000円)の商品を委託し、受託者の手数料が30%(3,300円)、差額の7,700円が入金されたケースを想定します。
【原則的な総額処理】
売上高を11,000円、支払手数料を3,300円として両建て計上します。
・入金時:`(借方)普通預金 7,700円 / (貸方)売上高 11,000円`
・手数料:`(借方)支払手数料 3,300円`
総額処理は、自社ブランドが市場でどれだけの流通総額を生み出しているかを正確に把握できるため、財務諸表の透明性を高める上で最も推奨される手法です。
【例外的な純額処理】
手数料控除後の入金額だけを売上高として計上します。
・入金時:`(借方)普通預金 7,700円 / (貸方)売上高 7,700円`
中小規模事業者では事務簡素化のために採用されることもありますが、消費税の課税売上高を意図せず過小評価してしまうリスクを孕むため、顧問税理士と綿密に協議した上で統一的な基準を適用しなければなりません。
また、売上の計上タイミングについても、「受託者が商品を販売した日(販売基準)」とするのが原則ですが、販売の事実を即座に把握することが困難な場合は「受託者から販売計算書(仕切書)が届いた日(仕切書到達基準)」を採用することも実務上認められています。
委託販売のインボイス制度対応における実務上の要点
消費税の適格請求書等保存方式(インボイス制度)の導入以降、委託販売の現場では「受託者交付特例」を活用した運用が定着しています。受託店舗が委託者に代わって顧客へインボイスを発行する場合、委託者自身が適格請求書発行事業者であるかどうかが受託側の仕入税額控除に直結します。
特にハンドメイド作家など免税事業者のクリエイターに対して、店舗側が消費税相当分の手数料上乗せを要求したり、委託手数料の計算方法を変更したりする動きが顕著です。2026年時点においては免税事業者からの仕入れに係る経過措置の控除割合(80%控除から段階的引き下げ期)を睨みつつ、受託者と委託者の間で消費税の負担割合に関する認識のズレがないかを精算書の書式レベルで確認する必要があります。

